


Bank of Scotland - Service
4,1220.00 Rezensionen
App-Details
- Version
- 4.7.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- Lloyds Bank GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wer zum ersten Mal ein Bankkonto digital eröffnet oder einen Kredit online abschließen möchte, sucht meist keine komplizierte Finanzsoftware, sondern einen klaren Weg durch die nächsten Schritte. Genau hier setzt Bank of Scotland - Service an. Ich habe die App als Werkzeug für digitale Bankvorgänge betrachtet und finde sie besonders dann interessant, wenn Kreditabschluss, VideoIdent oder Tagesgeld im Mittelpunkt stehen. Sie ist kostenlos, gehört zur Kategorie Finanzen und wird von Lloyds Bank GmbH entwickelt.
Mein erster Eindruck: Die Anwendung ist weniger als tägliche Banking-Zentrale gedacht, sondern als gezielter Zugang zu bestimmten Leistungen der Bank of Scotland. Das ist ein wichtiger Unterschied zu einer klassischen Banking-App, in der man laufend Kontostände prüft, Überweisungen ausführt und Karten verwaltet. Wer genau diesen schlanken Zweck erwartet, kommt wahrscheinlich schnell zurecht. Wer dagegen eine umfassende Finanzübersicht sucht, sollte seine Erwartungen vor der Installation anpassen.
Was mich beim Einstieg erwartet hat
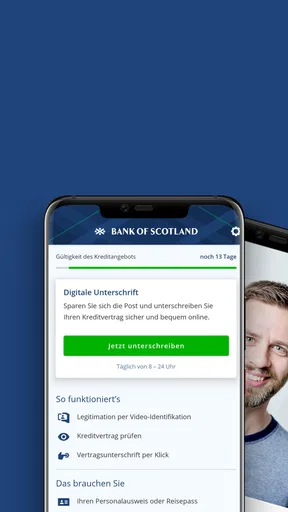
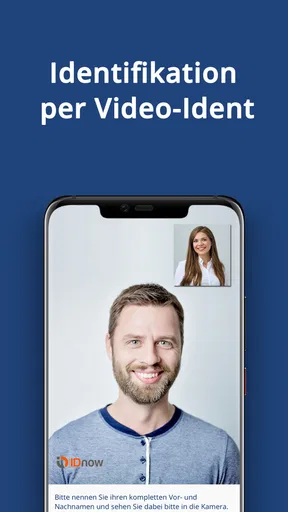
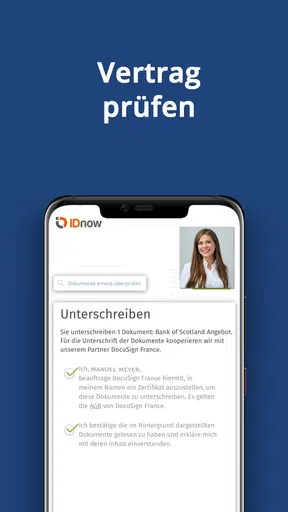
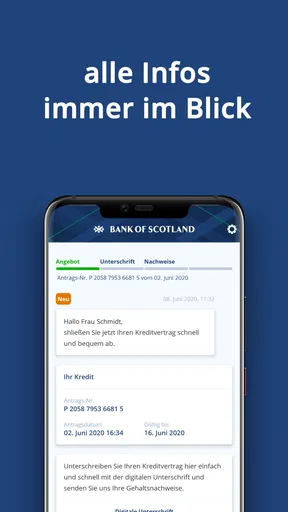
Die App bewirbt keinen allgemeinen Finanzratgeber, sondern konzentriert sich auf konkrete Abläufe: einen Kredit abschließen, sich per VideoIdent legitimieren oder ein Tagesgeldangebot nutzen. Für Einsteiger ist diese klare Ausrichtung hilfreich, weil man nicht erst durch viele Menüs navigieren muss, die mit dem eigenen Anliegen nichts zu tun haben. Ich würde sie deshalb vor allem dann öffnen, wenn bereits eine bestimmte Bankleistung im Raum steht.
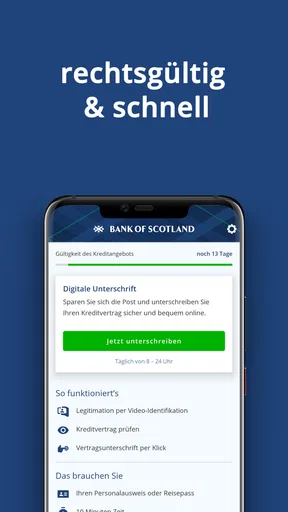
Im Alltag kann das so aussehen: Ich beantrage abends einen Kredit und möchte den Vorgang nicht wegen einer Identitätsprüfung abbrechen. Statt Unterlagen auszudrucken oder einen zusätzlichen Weg zu einer Filiale einzuplanen, nutze ich die App für den vorgesehenen digitalen Ablauf. Der Vorteil liegt nicht darin, dass sie jede Finanzaufgabe ersetzt, sondern dass sie einen einzelnen wichtigen Prozess bündelt.
Auch für Tagesgeld kann dieser Fokus angenehm sein. Wer Geld zurücklegen möchte und sich bereits für ein Angebot der Bank of Scotland interessiert, erhält einen mobilen Zugang, ohne dafür zwingend eine große Banking-App mit vielen anderen Funktionen einzurichten. Ich sehe darin eine gute Lösung für Nutzer, die ihr Sparprodukt getrennt vom täglichen Girokonto organisieren möchten.
Die App hat eine durchschnittliche Bewertung von 4,2 und kommt auf rund 50.000 Installationen. Das wirkt auf mich wie ein solides, aber eher spezialisiertes Angebot. Es ist kein Werkzeug, das ich jedem Smartphone-Nutzer pauschal empfehlen würde. Die richtige Frage lautet vielmehr: Passt mein konkreter Vorgang zu dem, was diese Anwendung leisten soll?
Für wen sich die App besonders eignet
Ich würde sie einem Nutzer empfehlen, der einen digitalen Kreditabschluss möglichst ohne Medienbruch erledigen möchte. Ebenso passt sie zu Menschen, die ein Tagesgeldkonto bei der Bank of Scotland anlegen wollen und dafür eine mobile Begleitung bevorzugen. Wer mit VideoIdent noch keine Erfahrung hat, profitiert von einem geführten Ablauf mehr als von einer allgemeinen App mit zahlreichen Nebenfunktionen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Weniger passend ist sie für jemanden, der seine gesamten Bankgeschäfte an einer Stelle verwalten möchte. Für Überweisungen, umfangreiche Kontoverwaltung, Budgetplanung oder eine breite Vermögensübersicht würde ich eher nach einer klassischen Banking-Lösung suchen. Der Unterschied zu einer üblichen Bank-App ist hier nicht bloß die Gestaltung, sondern der Zweck: Diese Anwendung begleitet bestimmte Abschluss- und Identifikationsschritte, statt als täglicher Finanzarbeitsplatz zu dienen.
Installation und Vorbereitung ohne unnötige Unterbrechungen
Die Installation ist kostenlos. Die App ist ab Android 9 vorgesehen und für alle Altersgruppen freigegeben. Vor dem Start würde ich trotzdem einige Minuten einplanen, in denen ich meine persönlichen Angaben und die für den jeweiligen Vorgang benötigten Unterlagen griffbereit halte. Das klingt banal, verhindert aber, dass der Prozess genau dann ins Stocken gerät, wenn eine Information oder ein Dokument gebraucht wird.
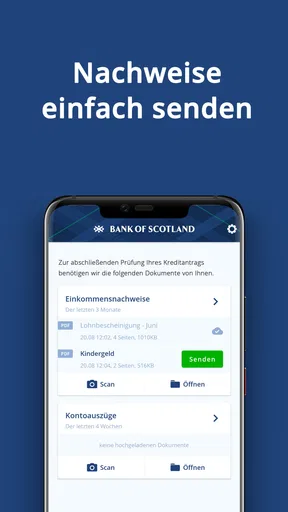
Mein praktischer Tipp: Ich würde die Einrichtung nicht zwischen zwei Terminen beginnen. Gerade bei einem Kreditabschluss oder einer Identifizierung ist es sinnvoll, in Ruhe zu arbeiten, eine stabile Internetverbindung zu nutzen und das Smartphone so bereitzulegen, dass Kamera und Display bequem verwendet werden können. Die App nimmt einem den Vorgang ab, aber sie kann fehlende Angaben oder unleserliche Dokumente nicht sinnvoll ersetzen.
Wer die Anwendung nur installiert, um sich zunächst umzusehen, sollte bedenken, dass der eigentliche Nutzen erst mit einem konkreten Bankvorgang sichtbar wird. Ohne Antrag oder gewünschtes Tagesgeldprodukt bleibt der erste Eindruck zwangsläufig begrenzt. Ich würde daher zuerst klären, welchen Prozess ich erledigen möchte, und die App anschließend gezielt dafür öffnen.
Der erste sinnvolle Erfolg: einen Vorgang wirklich abschließen
Der wichtigste Moment ist nicht die Installation, sondern der erste abgeschlossene Schritt. Bei einem Kredit kann das bedeuten, dass ich mich durch den digitalen Abschluss arbeite und die Identifizierung erfolgreich durchführe. Beim Tagesgeld liegt der Erfolg darin, den vorgesehenen Eröffnungsweg ohne Wechsel zwischen Browser, Papierformular und anderen Anwendungen zu bewältigen.
Ich würde dabei nicht versuchen, mehrere Anliegen gleichzeitig zu erledigen. Besser ist ein klarer Ablauf: zuerst das konkrete Produkt auswählen, dann die Angaben sorgfältig prüfen, anschließend die Identifizierung durchführen und am Ende kontrollieren, ob der Vorgang tatsächlich abgeschlossen wurde. Diese Reihenfolge klingt selbstverständlich, ist aber gerade für Erstnutzer wertvoll, weil sie unnötiges Zurückspringen vermeidet.
Ein nicht ganz offensichtlicher Vorteil einer spezialisierten App ist die geringere Ablenkung. In einer umfangreichen Banking-Anwendung kann man leicht zwischen Konten, Karten und Einstellungen wechseln. Hier bleibt der Fokus eher auf dem Abschlussprozess. Für mich ist das dann hilfreich, wenn ich eine einzelne Aufgabe schnell und konzentriert erledigen möchte.
Gleichzeitig sollte man digitale Geschwindigkeit nicht mit einer sofortigen finanziellen Entscheidung verwechseln. Die App kann den technischen Weg vereinfachen, aber sie nimmt mir nicht die Verantwortung ab, Kreditbedingungen, Rückzahlung und persönliche Belastung zu prüfen. Bei Tagesgeld gilt dasselbe: Der mobile Abschluss ist bequem, doch die Entscheidung, wie viel Geld ich zurücklegen möchte, sollte unabhängig vom einfachen Bedienweg getroffen werden.
VideoIdent: der Punkt, an dem Vorbereitung zählt
VideoIdent ist für viele Erstnutzer der ungewohnteste Teil. Ich würde diesen Schritt nicht nebenbei starten, während ich unterwegs bin oder in einer lauten Umgebung sitze. Eine ruhige Umgebung macht es leichter, Anweisungen zu folgen und Dokumente so zu zeigen, dass die Prüfung nicht unnötig wiederholt werden muss.
Mein konkreter Rat ist, das Ausweisdokument vor Beginn bereitzulegen und auf eine gut sichtbare Darstellung zu achten. Außerdem würde ich das Smartphone während des Vorgangs nicht sperren oder zwischen anderen Apps wechseln. Selbst wenn die Anwendung den Ablauf erklärt, bleibt die Qualität der eigenen Vorbereitung entscheidend für einen reibungslosen Abschluss.
Falls die Identifizierung nicht sofort gelingt, würde ich nicht automatisch von einem Fehler der App ausgehen. Schlechte Lichtverhältnisse, Spiegelungen oder eine unruhige Kameraführung können den Vorgang erschweren. Hier liegt eine der praktischen Grenzen digitaler Bankwege: Sie sind bequem, aber empfindlicher gegenüber den Bedingungen vor Ort als ein persönlicher Termin.
Typische Missverständnisse bei der Nutzung
Die größte Verwechslung dürfte darin liegen, die Anwendung für eine vollständige Mobile-Banking-App zu halten. Der Name klingt nach einem Bankzugang, doch der Schwerpunkt liegt auf Kreditabschluss, VideoIdent und Tagesgeld. Wer nach der Installation eine große Startseite mit allen täglichen Kontofunktionen erwartet, könnte enttäuscht sein. Ich würde sie eher als Service-App für bestimmte Bankvorgänge einordnen.
Ein zweites Missverständnis betrifft den Begriff „digital“. Digital heißt hier nicht automatisch, dass jede Entscheidung oder Prüfung sofort erledigt ist. Die App führt durch den vorgesehenen Weg, während Angaben weiterhin korrekt sein müssen und einzelne Schritte Zeit benötigen können. Deshalb würde ich nach dem Absenden nicht sofort davon ausgehen, dass bereits jede Folgeaktion abgeschlossen ist.
Auch beim Kreditabschluss ist es wichtig, den Komfort nicht mit einer Empfehlung gleichzusetzen. Die Anwendung macht den Antrag zugänglicher, aber sie sagt mir nicht, ob ein Kredit in meine persönliche Situation passt. Ich würde vor dem Abschluss die monatliche Belastung, die Laufzeit und den Gesamtaufwand in Ruhe prüfen. Für eine spontane Finanzierung ohne vorherige Planung ist die App trotz ihres einfachen Zugangs nicht die richtige Entscheidungshilfe.
Beim Tagesgeld kann eine andere Erwartung zu Verwirrung führen: Ein separates Sparprodukt ist nicht dasselbe wie ein Girokonto für den täglichen Zahlungsverkehr. Ich würde daher vor der Nutzung überlegen, ob ich Geld lediglich parken und getrennt vom laufenden Konto verwalten möchte. Für regelmäßige Zahlungen, Lastschriften oder Kartennutzung brauche ich eine andere Banking-Lösung.
Was im Vergleich zu üblichen Alternativen auffällt
Eine klassische Banking-App ist meist vielseitiger. Sie eignet sich für den täglichen Blick auf Konten, Überweisungen und Karten und bleibt deshalb dauerhaft auf dem Smartphone. Bank of Scotland - Service wirkt dagegen zielgerichteter. Der Vorteil ist die Konzentration auf einen Abschlussprozess; der Nachteil ist, dass die App nach erledigtem Vorgang für viele Nutzer deutlich seltener gebraucht wird.
Der Browser ist die naheliegende Alternative. Auf einem größeren Bildschirm lassen sich längere Formulare oft angenehmer lesen, und wer ohnehin am Computer arbeitet, möchte vielleicht keine zusätzliche App installieren. Für VideoIdent und mobile Dokumentenprüfung kann das Smartphone jedoch praktischer sein. Ich würde den Browser bevorzugen, wenn ich viele Vertragsdetails nebeneinander vergleichen möchte, und die App, wenn der Abschluss unterwegs oder direkt am Mobilgerät erfolgen soll.
Ein Filialbesuch oder persönliches Gespräch bietet wiederum mehr Unterstützung bei Unsicherheit. Wer Fragen zu einer Finanzierung hat, die eigene Situation ausführlich erklären möchte oder digitale Identifizierung unangenehm findet, ist mit persönlicher Beratung möglicherweise besser aufgehoben. Die App ist stark beim geführten technischen Ablauf, aber sie ersetzt kein individuelles Finanzgespräch.
Aktualität, Vertrauen und mein Umgang mit der App
Die derzeitige Version ist 4.7.2. Für mich ist das ein Hinweis, vor der Nutzung auf eine aktuelle Installation zu achten, besonders wenn ein wichtiger Abschluss ansteht. Bei Finanz- und Identifikationsvorgängen möchte ich nicht mit einer veralteten App-Version arbeiten, die sich möglicherweise anders verhält als der vorgesehene Ablauf.
Als Entwickler steht Lloyds Bank GmbH hinter der Anwendung. Das ist für mich relevant, weil ich bei Finanz-Apps besonders darauf achte, ob klar erkennbar ist, welchem Anbieter ich meine Angaben anvertraue. Trotzdem würde ich sensible Vorgänge nur über das eigene Smartphone und ein geschütztes Netzwerk starten und die angezeigten Angaben vor jeder Bestätigung aufmerksam lesen.
Die Altersfreigabe ab null Jahren sagt wenig darüber aus, für wen ein Kredit sinnvoll ist. Sie beschreibt die technische Einstufung der App, nicht die finanzielle Eignung eines Produkts. Diese Unterscheidung ist für Familiengeräte und jüngere Nutzer wichtig: Die Anwendung kann zwar frei zugänglich sein, ein Kreditabschluss bleibt dennoch eine ernsthafte finanzielle Entscheidung.
Was ich vor dem Start noch abwägen würde
Ein praktischer Punkt ist die Wahl des richtigen Moments. Wenn ich ein Tagesgeldangebot prüfen möchte, würde ich zuerst die Bedingungen und meine eigene Sparabsicht in Ruhe durchdenken und erst danach den mobilen Ablauf beginnen. So vermeide ich, dass die bequeme Bedienung den Vergleich ersetzt. Für einen Kredit gilt das noch stärker: Erst die Finanzierung mit anderen Möglichkeiten abgleichen, dann den Antrag angehen.
Wer den Vorgang auf dem Smartphone startet, sollte außerdem überlegen, ob das Gerät für längere Eingaben angenehm ist. Kleine Displays sind unterwegs praktisch, können beim sorgfältigen Prüfen umfangreicher Angaben aber weniger komfortabel sein als ein Computer. Ein möglicher Mittelweg ist, die Entscheidung und den Vergleich am größeren Bildschirm vorzubereiten und das Telefon anschließend für die mobile Identifizierung bereitzuhalten.
Ich würde auch nicht voraussetzen, dass ein begonnenes Verfahren automatisch zu einem späteren Zeitpunkt an genau derselben Stelle fortgesetzt werden kann. Deshalb ist es vernünftig, vor dem Einstieg die nötigen Informationen bereitzulegen und den Ablauf möglichst ohne längere Unterbrechung zu erledigen. Das ist keine Besonderheit, die ich als Fehler der App werte, sondern eine sinnvolle Vorsichtsmaßnahme bei digitalen Vertrags- und Identifikationswegen.
Alltagssituationen, in denen der Spezialfokus hilft
Ein realistischer Fall wäre ein Umzug: Zwischen Kisten und neuen Verträgen möchte ich ein bereits geplantes Bankanliegen erledigen, habe aber wenig Zeit für einen Filialbesuch. Wenn die Entscheidung schon steht, kann ein klar geführter digitaler Prozess hilfreich sein. Ich würde den Antrag trotzdem nicht zwischen Tür und Angel absenden, sondern die Angaben in einem ruhigen Moment kontrollieren und erst dann die Identifizierung durchführen.
Bei einem Sparziel kann die Trennung ebenfalls nützlich sein. Wer einen Teil des Geldes bewusst nicht mit dem alltäglichen Girokonto vermischen möchte, kann ein separates Tagesgeldangebot als eigene Station in der persönlichen Finanzorganisation betrachten. Der Vorteil ist dabei nicht automatisch eine bessere Rendite oder ein umfassenderer Überblick, sondern die klare gedankliche Trennung zwischen laufenden Ausgaben und Rücklage.
Für Menschen, die selten Bankgeschäfte am Smartphone erledigen, kann die Spezialisierung sogar angenehmer sein als eine dauerhaft genutzte Universal-App. Sie müssen sich nicht erst an eine große Funktionspalette gewöhnen, sondern können die Anwendung anlassbezogen öffnen. Umgekehrt ist dieser Ansatz weniger praktisch, wenn man bei jeder Frage einen zentralen digitalen Ort für sämtliche Konten erwartet.
Mein Urteil für den nächsten Schritt
Ich sehe Bank of Scotland - Service als nützlichen Spezialisten für Menschen, die einen konkreten digitalen Bankvorgang der Bank of Scotland erledigen möchten. Besonders überzeugend ist die klare Ausrichtung auf Kreditabschluss, VideoIdent und Tagesgeld. Wer sich vorbereitet, den Vorgang nicht unter Zeitdruck startet und die Vertragsdetails aufmerksam liest, kann den mobilen Weg angenehm und konzentriert nutzen.
Meine Empfehlung fällt deshalb bewusst differenziert aus: Für einen ersten digitalen Abschluss würde ich die App ausprobieren, wenn das gewünschte Produkt bereits feststeht. Ich würde sie aber nicht als Ersatz für eine allgemeine Banking-App installieren und auch nicht erwarten, dass sie persönliche Finanzberatung übernimmt. Für tägliche Kontoführung, umfassende Auswertungen oder eine ausführliche Entscheidungshilfe sind andere Angebote passender.
Der beste nächste Schritt ist aus meiner Sicht einfach: Erst das eigene Anliegen festlegen, dann die Anwendung in einer ruhigen Situation öffnen und die benötigten Angaben bereithalten. So zeigt sich schnell, ob der schlanke Aufbau genau das ist, was man braucht. Für einen klar umrissenen Abschlussprozess ist die App praktisch; für das gesamte Finanzleben bleibt sie bewusst zu spezialisiert.
Vorteile
- Kostenlose Kontoführung ohne monatliche Grundgebühr
- Übersichtliche App für Kontostand und Umsätze
- Sichere Anmeldung mit biometrischer Authentifizierung
- Einfache Verwaltung von Daueraufträgen und Lastschriften
- Guter Überblick über persönliche Kredit- und Sparprodukte
Nachteile
- Einige Funktionen sind nur für bestehende Kunden verfügbar
- Nicht alle Anliegen lassen sich direkt in der App erledigen
- Servicezeiten können je nach Kontaktkanal eingeschränkt sein
- Für bestimmte Vorgänge ist weiterhin Papierpost erforderlich
- Die App bietet weniger Zusatzfunktionen als moderne Direktbanken
Häufig gestellte Fragen zu Bank of Scotland - Service
Was ist die Bank of Scotland – Service App und wofür kann ich sie nutzen?
Die Bank of Scotland – Service App ist für Kunden gedacht, die ihre Bankgeschäfte mobil verwalten möchten. Je nach Produkt können Sie beispielsweise Kontostände und Umsätze prüfen, Überweisungen ausführen, persönliche Daten verwalten oder wichtige Nachrichten abrufen. Der genaue Funktionsumfang kann sich je nach Land, Kontoart und App-Version unterscheiden. Vor dem Download sollten Sie daher prüfen, ob Ihr konkretes Bank-of-Scotland-Produkt unterstützt wird.
Wie sicher ist die Nutzung der Bank of Scotland – Service App?
Die App verwendet üblicherweise mehrere Sicherheitsmechanismen, um den Zugriff auf Ihre Kontodaten zu schützen. Dazu können eine persönliche Anmeldung, Gerätebindung, Bestätigungsschritte und gegebenenfalls biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung gehören. Trotzdem sollten Sie die App ausschließlich aus offiziellen App-Stores installieren, Ihr Smartphone aktuell halten und niemals Zugangsdaten oder Bestätigungscodes an andere Personen weitergeben.
Welche Voraussetzungen gelten für die Anmeldung in der App?
Für die Nutzung benötigen Sie in der Regel ein bestehendes Bank-of-Scotland-Konto beziehungsweise einen freigeschalteten Online-Banking-Zugang. Außerdem ist ein kompatibles Android- oder iOS-Gerät mit Internetverbindung erforderlich. Bei der ersten Einrichtung können zusätzliche Angaben, ein Aktivierungscode oder eine Bestätigung über ein bereits registriertes Verfahren verlangt werden. Wenn Sie Ihre Zugangsdaten vergessen haben, sollten Sie ausschließlich die offiziellen Wiederherstellungsoptionen der Bank verwenden.
Kann ich mit der Bank of Scotland – Service App Überweisungen tätigen und Zahlungen verwalten?
Ob Überweisungen, Daueraufträge oder andere Zahlungsfunktionen verfügbar sind, hängt von Ihrem Konto, Ihrem Wohnsitz und den aktuellen Vorgaben der Bank ab. In unterstützten Bereichen lassen sich Zahlungsaufträge meist direkt in der App erfassen und mit einem zusätzlichen Sicherheitsverfahren bestätigen. Kontrollieren Sie vor der Freigabe immer Empfänger, Betrag und Verwendungszweck. Bei ungewöhnlichen Einschränkungen hilft der offizielle Kundendienst weiter.
Ist die Bank of Scotland – Service App kostenlos und was sollte ich beim Download beachten?
Der Download einer offiziellen Banking-App ist normalerweise kostenlos. Allerdings können abhängig von Ihrem Mobilfunkvertrag Kosten für die Datenübertragung entstehen. Achten Sie unbedingt darauf, dass der Herausgeber im Google Play Store oder Apple App Store tatsächlich zur Bank of Scotland gehört. Installieren Sie keine ähnlich benannten Anwendungen aus unbekannten Quellen und überprüfen Sie Bewertungen, Berechtigungen sowie das Datum des letzten Updates, bevor Sie die App einrichten.


